La souveraineté fintech en Europe peu probable en raison de l'indifférence des consommateurs
Les tensions géopolitiques ont alimenté le débat sur la dépendance de l'Europe vis-à-vis des systèmes de paiement américains. Les experts suggèrent que l'apathie des consommateurs est un obstacle majeur à la réalisation de la souveraineté fintech européenne.
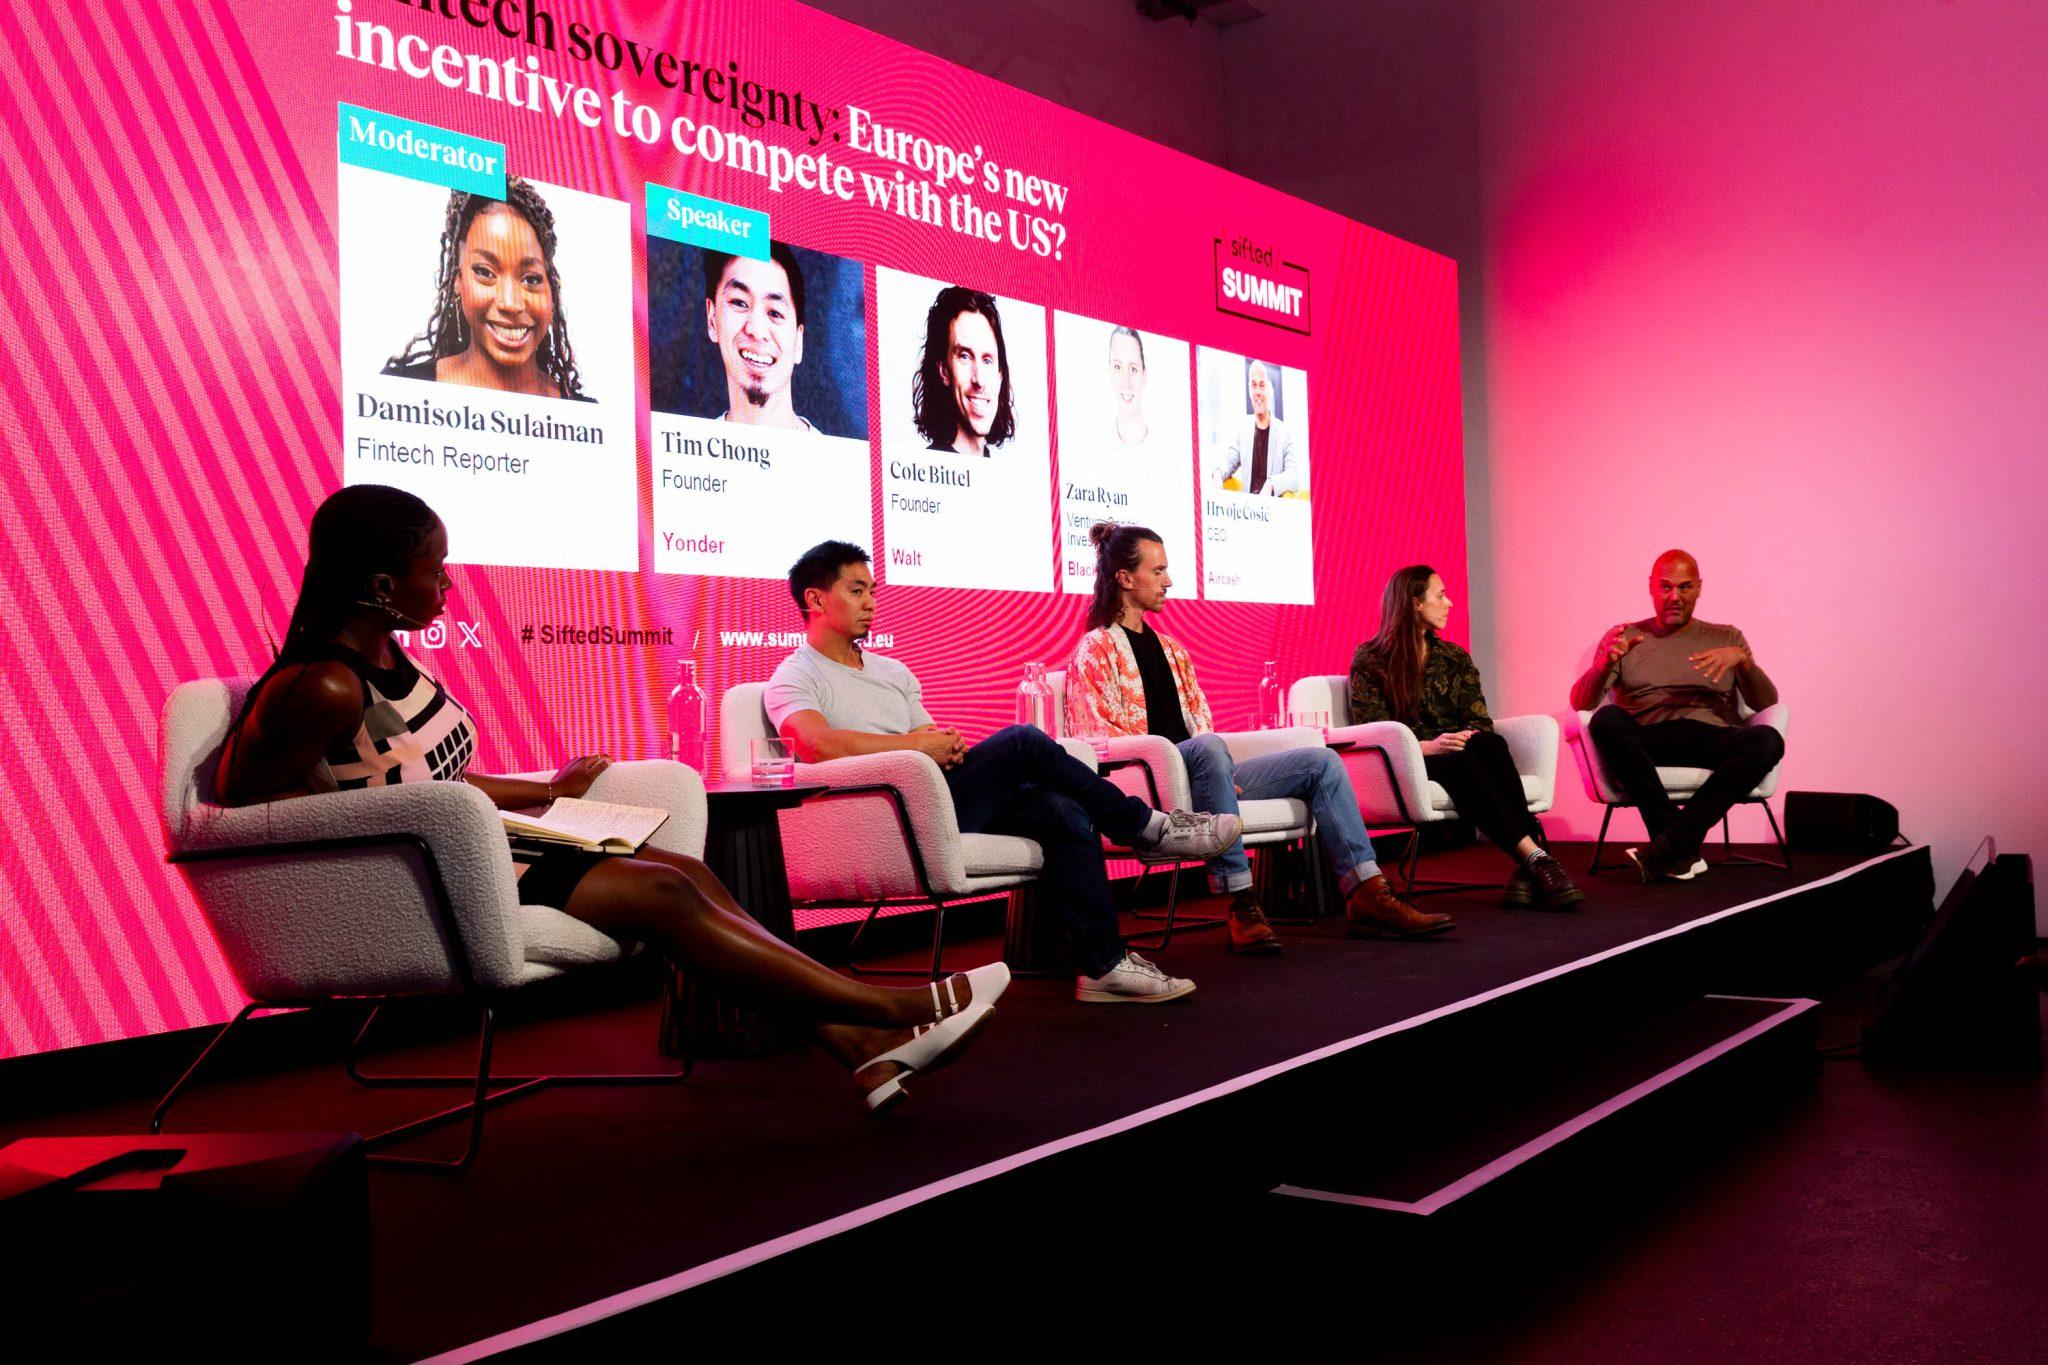
Le secteur européen de la fintech a été marqué cette année par des discussions sur la souveraineté financière, largement déclenchées par des tensions géopolitiques qui ont souligné la dépendance du continent vis-à-vis de l'infrastructure de paiement américaine. Cependant, les analyses indiquent que la quête de la souveraineté fintech européenne se heurte à un obstacle majeur : l'indifférence des consommateurs.
Un argument principal est que les consommateurs privilégient la commodité et la familiarité par rapport à la propriété nationale. "Les gens s'en moquent", a déclaré Verity Quirk, l'une des auteures de l'analyse, soulignant que les utilisateurs se préoccupent davantage de la fonctionnalité et de la facilité d'utilisation des services de paiement que de leur origine géographique ou de leur structure de propriété.
Cette attitude des consommateurs pose des défis aux entreprises fintech européennes qui visent à construire des écosystèmes indépendants. Bien que les réglementations de l'UE et la volonté politique puissent soutenir le développement de solutions nationales, l'adoption par le marché dépend finalement de l'acceptation par les utilisateurs. Il est difficile de convaincre les consommateurs de passer à des services potentiellement moins connus ou établis uniquement sur la base de la souveraineté.
La situation reflète également les défis liés à l'accès aux instruments financiers et au maintien de la compétitivité internationale. Bien que des services de paiement européens aient été développés et que certaines alternatives réussies aient émergé, les géants mondiaux comme Visa et Mastercard conservent une part de marché considérable. Par conséquent, les perspectives d'avenir de la souveraineté fintech européenne restent incertaines, à moins que les perspectives des consommateurs ne changent de manière significative.